* Este artigo foi publicado em Modern Autocracy, por Simon Commander e Saul Estrin. Link: https://substack.com/@modernautocracy
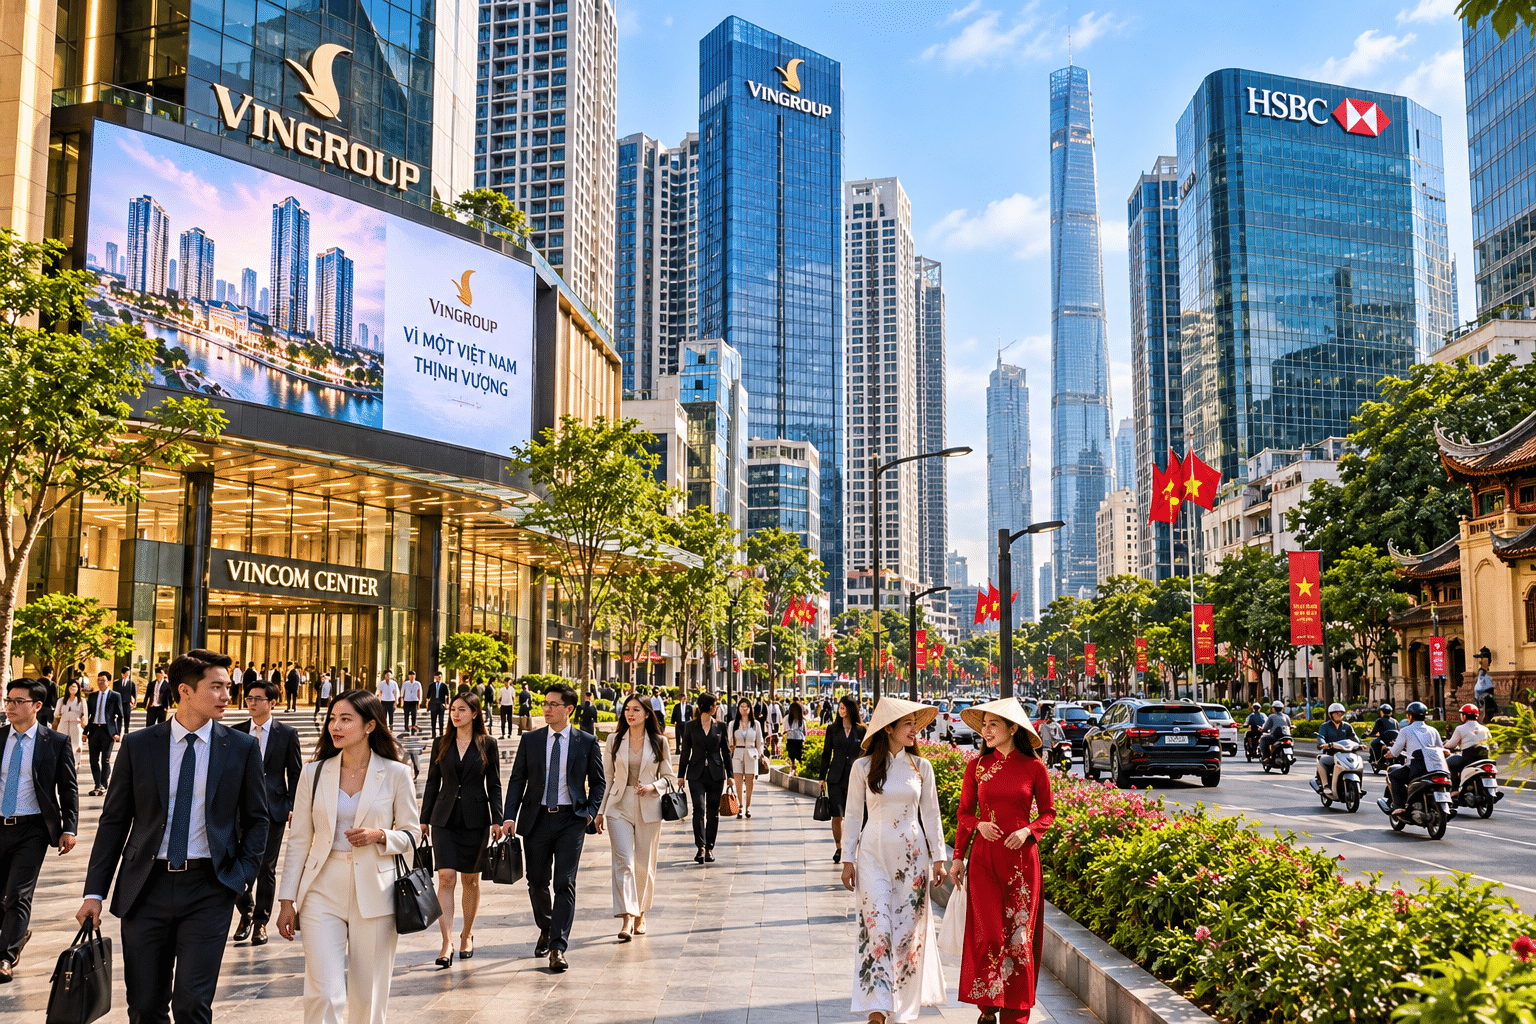
Nesta semana, analisamos como o Vietnã está construindo o capitalismo sob o regime comunista, utilizando conglomerados controlados por famílias e apoiados pelo Estado para impulsionar o investimento e o crescimento, mantendo o controle político.
No Vietnã – assim como na China, é claro – o domínio político do Partido Comunista foi, durante muitas décadas, espelhado pelo do setor estatal na economia. Mas as coisas começaram a mudar depois de 2000. Embora o monopólio do poder político tenha sido mantido, o cenário econômico se transformou. E de maneira semelhante aos desenvolvimentos na China. Ou seja, um setor privado insurgente tem sido ativamente apoiado, condicionado à fidelidade política ao Partido Comunista governante e ao poder. No Vietnã, essa abertura econômica favoreceu principalmente grandes conglomerados que operam em um grupo diversificado de setores, incluindo aqueles considerados prioridades nacionais ou estratégicas. Com uma análise mais aprofundada dos grupos empresariais asiáticos e, em particular, do modelo coreano dos “chaebols” (plutocracia de famílias ricas), o regime vietnamita parece ter optado por um modelo de escala e poder de mercado delegados, mantendo, ao mesmo tempo, um setor estatal significativo. Uma consequência disso tem sido a alta concentração. Segundo dados recentes, a relação entre a receita e o PIB das dez maiores empresas (empresas de capital aberto e fechado) (CR10) era de cerca de 0,3 em 2022, o que representa uma das maiores taxas de concentração na Ásia. (Note-se que as razões pelas quais a concentração é tão prevalente na Ásia e as ligações com a forma como as empresas estão organizadas são discutidas detalhadamente em nosso livro anterior: Simon Commander e Saul Estrin, The Connections World, Cambridge University Press, Cambridge, 2022).
Nessa estrutura em evolução, grande parte da economia vietnamita continua dominada por empresas do setor público, principalmente em setores estratégicos como o de energia. Mas elas têm sido cada vez mais complementadas por grandes grupos empresariais privados, bem como por algumas empresas financeiras e de tecnologia com propriedade mista. Investimentos estrangeiros diretos significativos também foram atraídos, principalmente da China e da Coreia do Sul. Fora desses componentes da economia formal, permanece, naturalmente, uma massa de pequenas empresas com baixa produtividade salarial e microempresas. Já em 2010, o setor não estatal contribuía com cerca de 45% do PIB, com estimativas atuais em torno de 50%.
O panorama econômico vietnamita
Classificar as empresas vietnamitas por receita ou ativos é complexo devido às diferentes convenções de divulgação de informações e, em alguns casos, à falta de transparência. No entanto, há um consenso geral de que, entre as dez maiores empresas (excluindo as estrangeiras, como a Samsung), cinco – PVN, EVN, Petrolimex, Vinacomin e Viettel – são estatais e atuam, respectivamente, nos setores de energia, eletricidade, distribuição de combustíveis, mineração, telecomunicações e tecnologia. A receita combinada dessas empresas ultrapassou 22% do PIB em 2024.
As cinco empresas restantes entre as dez maiores são privadas. Vingroup, Thaco, Hoa Phat Group, Mobile World e Masan Group tiveram receitas combinadas entre 6% e 8% do PIB em 2024. Embora a maioria tenha sido fundada na década de 1990, a maior delas – a Vingroup – iniciou suas operações no Vietnã apenas em 2000. Essas são as empresas que apresentaram o crescimento mais significativo nas últimas duas décadas. Além disso, de acordo com os planos atuais, um decreto governamental de 2025 (Resolução 68) visa a criação de mais de vinte grandes empresas adicionais até 2030, com ênfase explícita no comércio exterior, enquanto o número total de empresas privadas deverá aumentar para cerca de dois milhões.
Várias características comuns aos grupos empresariais do Vietnã se destacam. A primeira é sua natureza amplamente diversificada, já que operam em múltiplos setores. Por exemplo, o Vingroup opera em veículos elétricos, imobiliário, hotelaria, saúde, educação e tecnologia, enquanto a THACO atua nos setores automotivo, agrícola, logístico, de infraestrutura e imobiliário. Essa diversidade é comum à maioria dos grupos empresariais.
A segunda característica é que os grupos empresariais operam em estreita colaboração com entidades estatais e com o apoio do governo. Por exemplo, o Vingroup possui amplos memorandos de entendimento para cooperação comercial e estratégica com a Viettel, empresa estatal e militar de telecomunicações e tecnologia. De fato, algumas empresas do Vingroup estão intimamente integradas aos sistemas de tecnologia e logística do setor público e militar, enquanto entidades estatais também detêm participações minoritárias em empresas do Vingroup. Além disso, existe uma colaboração significativa em nível de projeto entre ministérios e agências governamentais e partes do Vingroup. Uma prova recente desse tipo de relação próxima é a forma como o governo promoveu a entrada do Vingroup na construção de casas e no desenvolvimento de infraestrutura¹. O Vingroup já garantiu dois contratos substanciais para linhas ferroviárias de alta velocidade, enquanto outro grande grupo empresarial, a THACO, participou de uma licitação para uma gigantesca (mais de US$ 60 bilhões) linha ferroviária de alta velocidade ligando o norte ao sul do país.
A terceira característica é que quase todas as empresas são controladas por famílias. Assim, mesmo sendo uma empresa de capital aberto, o Vingroup e suas subsidiárias permanecem sob o controle majoritário de seu fundador e presidente, Pham Nhat Vuong, o homem mais rico do Vietnã. Da mesma forma, apesar de ser uma empresa de capital aberto, a Hoa Phat mantém um beneficiário final controlador (Tran Dinh Long) e sua família, cujas participações ultrapassam 35%. Outras empresas privadas também tendem a ter controle familiar concentrado: no caso da THACO, o beneficiário final e sua família detêm mais de 70% da empresa controladora em uma estrutura de propriedade privada não listada em bolsa. Essas participações concentradas são, como em outros casos, acompanhadas por uma governança nebulosa, incluindo uma considerável opacidade financeira. Além disso, as ligações entre funcionários do governo e do Partido e essas empresas também não são transparentes.
Contexto mais amplo
Nos últimos vinte anos, o Vietnã deixou de depender do setor estatal, embora tenha mantido o monopólio político do Partido Comunista. Ao fazer isso, seguiu uma estratégia já bastante conhecida em toda a Ásia. Especificamente, grandes e diversificados grupos empresariais, predominantemente privados, têm trabalhado em estreita colaboração com os governos de maneiras mutuamente benéficas. Alguns desses benefícios se materializaram por meio de auxílio direcionado – financeiro e de outras naturezas – fornecido pelo Estado, sem mencionar as políticas protecionistas e a regulamentação favorável. Mas isso é apenas parte da história. Os grupos empresariais também apoiam os políticos, ajudando-os a atingir alguns de seus objetivos de política econômica, além de gerar benefícios privados para eles e suas famílias. Essas interações transacionais garantem que o acúmulo de poder de mercado e a concentração excessiva sejam uma consequência central e comum. O Vietnã não é tão diferente de seus vizinhos asiáticos nesse aspecto.
Alguns desses grupos empresariais foram construídos por meio de políticas industriais explícitas, à medida que os governos buscavam campeões nacionais: os “chaebols” sul-coreanos são um exemplo. Mas isso é apenas parte da história. Há outros fatores em jogo. Os grupos empresariais permitem que os governos superem algumas das restrições de coordenação que limitam o crescimento. Eles não apenas conseguem internalizar externalidades que poderiam limitar o crescimento, como também são atraentes para os políticos devido à sua capacidade de alavancar e alocar recursos (inclusive do Estado) e, portanto, alcançar escala. Isso pode permitir que o Estado terceirize infraestrutura e investimentos correlatos para um pequeno número de grupos empresariais e seus proprietários extremamente ricos (e com conexões políticas). Os benefícios incluem o direcionamento de objetivos políticos estratégicos, facilitando quaisquer problemas de coordenação, especialmente quando os grupos empresariais têm presença em toda a cadeia de valor. Na prática, conferir vantagens a um número relativamente pequeno de grupos empresariais equivale, em si, a uma forma de política industrial, mesmo que não seja designada como tal.
Um último ponto. No Vietnã, a clara motivação para a entrada do setor privado e para permitir que um número relativamente pequeno de grupos empresariais controlados por famílias surja e se consolide é escapar da armadilha da baixa produtividade imposta pela dependência do setor estatal. Ao mesmo tempo, o cálculo é que, ao tornar esses grupos empresariais submissos ao Estado e ao Partido – seja por ativos, subsídios ou outros apoios financeiros, sem falar em proteção e outros tratamentos preferenciais – seus proprietários permanecerão submissos e não se envolverão na vida política. A ameaça implícita de repressão reforça esse pacto. Até agora, essa estratégia tem funcionado, mas o cálculo se tornará muito mais problemático com o tempo, à medida que a nova oligarquia e suas conexões políticas encontrarem espaço para exercer suas próprias preferências políticas e econômicas.
*Essa análise baseia-se em pesquisas do nosso livro, “Autocracia Moderna: A Ascensão das Economias Autoritárias – mas por que apenas algumas podem ter sucesso”, com publicação prevista para o início de 2027.
Simon Commander é Diretor da Altura Partners. Tem Mestrado pela Universidade de Oxford e é Ph.D. pela Universidade de Cambridge.
Saul Estrin é Professor de Business na London School of Economics. Tem Mestrado pela Universidade de Cambridge e é Ph.D. pela Universidade de Sussex.