* Este artigo foi publicado em Modern Autocracy, por Simon Commander e Saul Estrin. Link: https://substack.com/@modernautocracy
Analisando a relação entre os sistemas políticos e o crescimento econômico na Ásia, e como essas economias são moldadas por conglomerados com conexões políticas, políticas industriais e concentração do mercado.
O dinamismo econômico da Ásia nas últimas décadas é inquestionável. A região gerou aproximadamente 55% a 60% do aumento do PIB real global entre 2000 e 2025. Embora cerca de metade desse crescimento tenha vindo da China, ele foi bastante disseminado. Desde 2000 – e também no período mais longo desde 1980 – as onze principais economias asiáticas registraram um crescimento médio anual da renda per capita em torno de 5,5% a 6%, com China, Vietnã e Coreia do Sul apresentando os melhores resultados.
Nesse contexto, surge uma pergunta que daí decorre: existe alguma relação identificável entre os sistemas políticos da Ásia e o desempenho das diferentes economias? Afinal, uma observação superficial mostra que as economias com as maiores taxas de crescimento (China e Vietnã) e os níveis mais altos de renda per capita (Singapura) têm sido autocracias de um tipo ou de outro ao longo desse período.
Analisando os sistemas políticos da Ásia
Para ajudar a responder a essa pergunta, um ponto de partida é observar com mais detalhes o perfil político real da Ásia e sua evolução ao longo do tempo. De fato, ao fazer isso, a primeira coisa que se destaca é que qualquer distinção entre sistemas políticos democráticos e autocráticos é bem menos nítida do que se poderia imaginar. Para comprovar isso, observe a Figura 1 (abaixo), que apresenta o índice de democracia eleitoral Varieties of Democracy (VDem) de 2000 a 2025 para as onze economias asiáticas mais importantes. O índice mede a força e a integridade do processo eleitoral e (reescalado) varia de 0 – a forma mais forte de autocracia – a 10 – a forma mais forte de democracia. A título de exemplo, a Arábia Saudita e a China obtiveram recentemente pontuações entre 0,2 e 0,7, enquanto a maioria dos países da Europa Ocidental obteve pontuações entre 8 e 9. Sistemas políticos limítrofes – como no México ou na Malásia – têm pontuações entre 4,5 e 5,5.
Figura 1
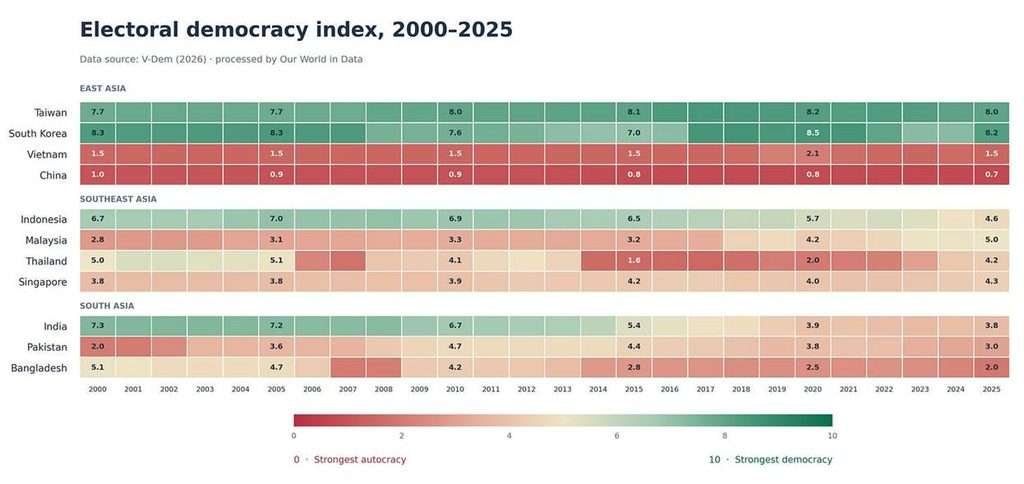
O que se evidencia na Figura 1 pode surpreender alguns: as únicas democracias asiáticas consistentemente robustas ao longo dos últimos 25 anos foram a Coreia do Sul e Taiwan. No Sul da Ásia, embora a Índia fosse uma democracia eleitoral muito forte (pontuação de 7,3) por volta de 2000, ao final desse período havia se transformado em uma autocracia eleitoral (pontuação abaixo de 4). Seu vizinho, Bangladesh, tornou-se uma autocracia personalista em 2006/7, que só chegou ao fim no final de 2024, quando a autocrata, Sheikh Hasina, foi deposta. O Paquistão lutou durante todo esse período para estabelecer raízes democráticas, operando como uma autocracia dominada pelos militares.
No Sudeste Asiático, a Indonésia passou a maior parte dos cinquenta anos após sua independência, em 1949, como uma forte autocracia, e a subsequente transição para a democracia por volta de 1999 perdeu força; em 2025, o índice VDem estava em 4,6. A vizinha Malásia tem sido uma autocracia, mas tem testemunhado uma gradual democratização nos últimos anos. Singapura – uma autocracia proeminente e notavelmente bem-sucedida economicamente desde a sua fundação em 1965 – tem caminhado ligeiramente em direção a uma maior democracia, com um índice atualmente comparável ao da Indonésia.
Por fim, no Leste Asiático, as autocracias institucionais da China e do Vietnã permaneceram resolutamente autoritárias durante todo o período.
Em resumo, grande parte do crescimento na Ásia nas últimas décadas ocorreu sob regimes políticos que foram ou abertamente autoritários ou que têm apresentado uma tendência ao autoritarismo. No entanto, uma análise completa também precisa levar em conta o grau de autoritarismo e o tipo de regime autoritário. Abordamos esse tema em nosso livro a ser lançado (Autocracia Moderna: Por que apenas algumas economias autoritárias podem ter sucesso, University of Chicago Press, março de 2027). Neste contexto, basta dizer que o fato de a China e o Vietnã terem apresentado um desempenho superior revela muito sobre a natureza de seu autoritarismo e seus fundamentos institucionais (e ideológicos). Assim como acontece com o Paquistão, que teve um desempenho lamentavelmente abaixo do esperado, em grande parte devido ao seu regime dominado pelos militares.
Autocracia e Economia
O autoritarismo não se resume, obviamente, à ausência de uma competição eleitoral livre e justa. Seu alcance vai muito além, afetando principalmente a economia e a forma como ela é organizada, sem falar na finalidade da atividade econômica e na distribuição de seus resultados. E, mais uma vez, a disparidade entre as diferentes economias da Ásia é menos acentuada do que se poderia esperar.
Na verdade, existem algumas semelhanças importantes. Especificamente, suas economias tendem a ser dominadas por grandes empresas, que são uma mistura de empresas estatais, mas também – e cada vez mais – empresas privadas, muitas vezes parte de grupos empresariais. Estas últimas são formas de conglomerados diversificados, em sua maioria de propriedade e controlados por famílias, que se beneficiam – e às vezes dependem essencialmente – de suas conexões políticas. Embora muitas economias asiáticas tenham sido muito bem-sucedidas em atrair investimentos estrangeiros e filiais estrangeiras, é surpreendente que as empresas nacionais, em sua maioria estatais ou pertencentes a grupos empresariais, continuem a representar uma grande parcela da receita total do setor empresarial.
Uma das consequências desse peso combinado de grandes empresas estatais e privadas é o alto nível de concentração. Para se ter uma ideia do grau de concentração na Ásia, a Figura 2 (abaixo) apresenta os índices de concentração de 5 e 10 empresas (CR5 e CR10, respectivamente). Esses índices são medidos pelo volume de receitas geradas pelas 5 e 10 maiores empresas, expresso como uma porcentagem do PIB do país. Nesta figura, os dados referem-se a 2022. A contribuição de empresas estrangeiras, estatais, grupos empresariais privados e empresas privadas independentes também é apresentada.
Figura 2
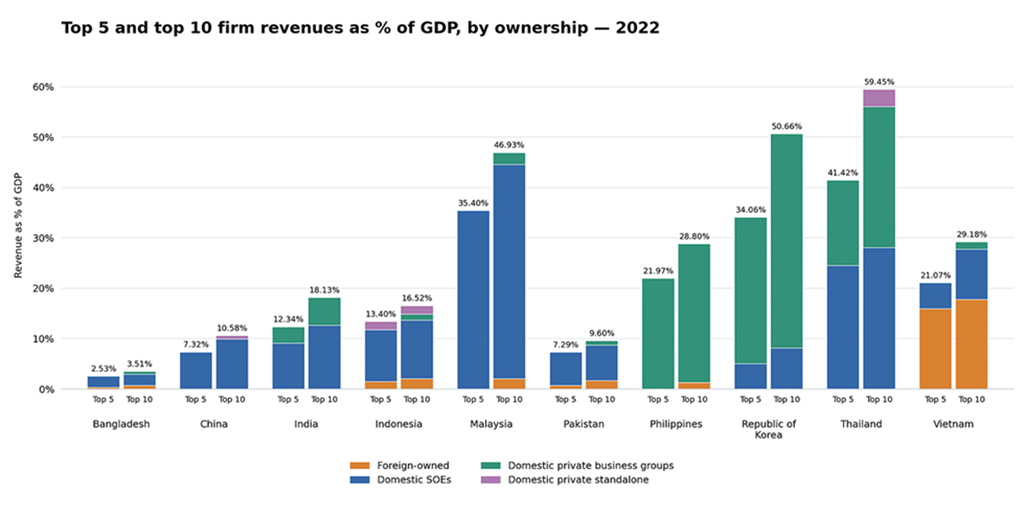
O primeiro ponto a observar é que, com algumas exceções, a concentração é alta: o CR10 para todas as empresas varia entre 30% e 60% em cinco economias e, mesmo nas enormes economias chinesa e indiana, é de 18% e 11%, respectivamente. Além disso, embora as empresas estatais sejam um componente importante em quase todos os lugares, nas Filipinas, Coreia, Tailândia e, em menor grau, na Índia e, cada vez mais, no Vietnã, os grupos empresariais privados são atores importantes. Como alguns de nossos posts recentes deixaram claro, esses grupos empresariais estão invariavelmente ligados a atores políticos.
Concentração e Sistemas Politicos
O que a alta concentração generalizada nos revela e por que ela pode estar relacionada aos sistemas políticos? O primeiro ponto a destacar é que, embora muita atenção tenha sido dada às políticas industriais setoriais (ou verticais) praticadas pelos governos asiáticos, na verdade, a forma mais comum de política industrial tem sido simplesmente priorizar grandes empresas (inclusive na alocação de recursos), a maioria das quais tinha, e continua a ter, fortes ligações com políticos e partidos políticos. De fato, são as interações transacionais repetidas entre empresas e política que sustentaram a concentração e o acúmulo paralelo de poder de mercado. É evidente que os principais atores podem mudar ao longo do tempo – por exemplo, o status privilegiado dos grupos Birla e Tata na Índia desde a década de 1960 certamente mudou: os atuais grupos empresariais altamente conectados são mais como a Reliance e a Adani. Mas a relação entre grupos empresariais e governo/políticos permaneceu praticamente inalterada.
Claramente, a concentração é apenas parte do desafio de mensuração. Para se ter uma noção adequada do poder de mercado, também é preciso observar os lucros e o poder de precificação. Na Ásia, isso está longe de ser fácil, principalmente porque as práticas contábeis de muitos grupos empresariais são projetadas para impedir a transparência. E tem havido uma notável falta de pesquisas sobre essas variáveis. No entanto, algumas de nossas próprias pesquisas sobre a Índia mostraram que o poder de precificação tem crescido na última década; e outras evidências sugerem, de forma semelhante, que, apesar da heterogeneidade, os grupos empresariais estabelecidos muitas vezes conseguiram manter uma lucratividade acima da média. Os maiores grupos empresariais também conseguiram se consolidar ainda mais, representando uma parcela alta e crescente da receita total do setor empresarial.
O segundo ponto a ser destacado é que a relação entre empresas e governo pode ter características que impulsionam o crescimento. Isso porque ela pode ajudar a lidar com algumas das restrições de coordenação que podem limitar o crescimento. Os grupos empresariais podem, em princípio, internalizar algumas externalidades – sejam elas relacionadas a financiamento ou ao mercado de trabalho – que poderiam limitar o crescimento. Além disso, ao alavancar e alocar recursos (inclusive do Estado), eles também podem alcançar escala. A coordenação que isso permite – particularmente quando grupos empresariais têm presença em toda a cadeia de valor – motivou, entre outras coisas, governos a terceirizar infraestrutura e investimentos correlatos para um pequeno número de grupos empresariais e seus proprietários extremamente ricos (e com conexões políticas).
No entanto, quando a proximidade entre governo e empresas associadas é muito intensa – como, por exemplo, nas Filipinas, onde os grupos empresariais respondem por quase toda a receita das 10 maiores empresas – isso pode ser contraproducente, promovendo a busca por privilégios e restringindo a concorrência. Mesmo na Coreia do Sul, onde a receita da Samsung ultrapassou 20% do PIB nos últimos anos, ela e alguns outros grandes grupos empresariais têm uma enorme vantagem consolidada. Outros países asiáticos conseguiram trilhar uma linha mais tênue com vínculos menos intensos entre empresas e política. Mesmo assim, as consequências para a estrutura industrial têm sido quase universalmente alta concentração e atenuação da concorrência, juntamente com uma relação prejudicial entre poder político e negócios. Uma das consequências tem sido a acumulação de quantidades extraordinárias de riqueza por um pequeno número de empresários.
Isso nos leva a um ponto final. O setor empresarial em geral adquiriu uma natureza bipolar, com um número relativamente pequeno de grandes empresas – em sua maioria pertencentes a grupos empresariais – coexistindo com um grande número de pequenas empresas de baixa produtividade (frequentemente na economia informal). As empresas de médio porte permanecem em número limitado e, em sua maioria, pouco dinâmicas. Essas características, por sua vez, refletem-se na distribuição de renda.
Essas características e seus determinantes subjacentes, consequentemente, obscurecem a relação entre os sistemas políticos e o crescimento na Ásia. O que também fica claro é que o cenário está preparado para uma tensão prolongada entre suas características oligárquicas e os anseios – econômicos e de outras naturezas – da grande maioria da população. É de se esperar que as lutas distributivas vão se intensificar.
*Essa análise baseia-se em pesquisas do nosso livro, “Autocracia Moderna: A Ascensão das Economias Autoritárias – mas por que apenas algumas podem ter sucesso”, com publicação prevista para o início de 2027.
Simon Commander é Diretor da Altura Partners. Tem Mestrado pela Universidade de Oxford e é Ph.D. pela Universidade de Cambridge.
Saul Estrin é Professor de Business na London School of Economics. Tem Mestrado pela Universidade de Cambridge e é Ph.D. pela Universidade de Sussex.